Agricoltura, Bonus Gasolio 2026: domande entro 30 settembre 2026
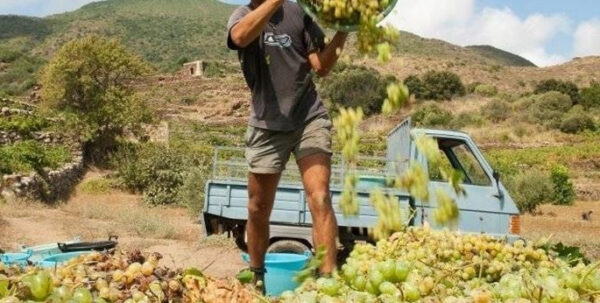
Con il Bonus Gasolio Agricolo, le aziende agricole possono recuperare una parte delle spese sostenute per i carburanti acquistati tra marzo e maggio 2026. Il credito d’imposta arriva fino al 20% della spesa, con un limite massimo di 50.000 euro per impresa.
Lo stanziamento complessivo è pari a 90 milioni di euro, previsto dall’articolo 8-ter del DL n. 38/2026 e trova attuazione nel D.M. MASAF-MEF n. 0365846 del 27 luglio 2026.
Come funziona
Il finanziamento può coprire fino al 20% (anche se non è garantito come tetto) della spesa sostenuta al netto dell’IVA per l’acquisto di gasolio e benzina destinati all’attività agricola, per il periodo che va dal 1° marzo al 31 maggio 2026, con documentazione fiscale. Tetto massimo del bonus è di 50.000 euro per ciascuna impresa beneficiaria.
A chi è destinato?
SI tratta di quelle imprese agricole, indipendentemente dalla forma giuridica e dal regime contabile adottato, che risultino in attività in base ai criteri stabiliti dal DL 38/2026.
Il carburante deve servire all’esercizio dell’attività agricola, cioè a trattori, macchine agricole, mezzi per le lavorazioni e la raccolta, motopompe, gruppi elettrogeni e attrezzature impiegate nel ciclo produttivo, compreso quello usato per il riscaldamento delle serre destinate alla coltivazione di piante orticole.
L’impresa deve conservare e allegare alla richiesta le fatture relative agli acquisti effettuati nel periodo agevolato.
Scadenza e domande
Le domande dovranno essere inviate ad AGEA entro il 30 settembre 2026, usando la piattaforma telematica oppure delegare un Centro di assistenza agricola, CAA.
Esse dovranno riportare l’ammontare delle spese sostenute dal 1° marzo al 31 maggio 2026 e il contributo teoricamente spettante. e dichiarare se si usufruisce di altri aiuti.
AGEA procederà a calcolare l’ammontare complessivo delle richieste ammissibili. Se questo supera le risorse disponibili, l’Agenzia ridetermina l’aliquota.
IUna volta riconosciute le somme, il credito viene usato esclusivamente in compensazione tramite modello F24, attraverso i servizi telematici dell’Agenzia delle Entrate.
Il credito, che non rientra nel reddito d’impresa, diventa utilizzabile dal giorno successivo alla pubblicazione del provvedimento AGEA che assegna il beneficio e deve essere sfruttato entro il 31 dicembre 2026, senza possibilità di rinviare la parte residua agli anni successivi.
…………………………………..
Seguici su WhatsApp
Argomenti
Commenti
Questa notizia non ha ancora un commento, condividi con tutti i nostri lettori il tuo pensiero.
Leggi anche
ECONOMIA
Safina (PD): “Viticoltura, la Sicilia rischia di perdere un pezzo fondamentale della sua economia. La Regione intervenga subito”
CULTURA
Pantelleria a Golosaria 2026: sette aziende insieme per valorizzare le produzioni dell’isola
ECONOMIA